على مدى 6 أيام، استمع منتدى مصر 2026 إلى عشرات المسؤولين فى 16 جلسة، وتنوعت الخطابات بين استعراض ما أُنجز ووعود بما سيأتى، لكن صوتًا واحدًا بدا مختلفًا فى نبرته وفى سنده، إذ تحدثت السياسة النقدية بلغة لا تحتاج إلى إقناع، لأن نتائجها تتكلم عنها فى الأرقام قبل المنصات، فقد تحول ميزان المدفوعات من عجز إلى فائض بلغ نحو 2.8 مليار دولار فى العام المالى الماضى، وبلغ الاحتياطى الأجنبى مستوى قياسيًا يتجاوز 57 مليار دولار بعد أن كان نحو 33 مليارًا، وتراجعت علاوة المخاطر على اقتراض مصر من الخارج من نحو 25٪ فى ذروة الأزمة إلى 3٪.. وهذه ليست وعودًا، بل نتائج تحققت بالفعل، تجعل من السياسة النقدية أحد أقوى محركات الإصلاح فى الاقتصاد المصرى اليوم..
وأوضح شاهد على ذلك رقم واحد.. ففى العام المالى الماضى، بلغت تحويلات المصريين فى الخارج مستوى قياسيًا قدره نحو 47.3 مليار دولار، بزيادة تقارب 30٪، لتصبح أكبر مصدر منفرد للنقد الأجنبى فى مصر، متقدمة على الصادرات غير البترولية والسياحة وقناة السويس، والأهم أنها نمت بوتيرة تفوق بكثير نمو أى مصدر آخر.. وليس ذلك مصادفة، فالمغترب لا يرسل أمواله عبر البنوك بدافع الواجب، بل حين يثق بأن السعر الذى سيحصل عليه عادل، وبأن أمواله ستصل دون خسارة، وحين صار السعر الرسمى يعكس السوق، تقلص إلى حد كبير الفارق الذى كان يدفع ملايين المصريين إلى السوق الموازية، فعادت أموالهم إلى الجهاز المصرفى، أى إن هذه الزيادة شهادة ثقة فى السياسة النقدية، صادرة عن ملايين المصريين قبل أن تصدر عن أى مؤسسة تصنيف دولية..
نبرة الانضباط لا حسابات الرضا
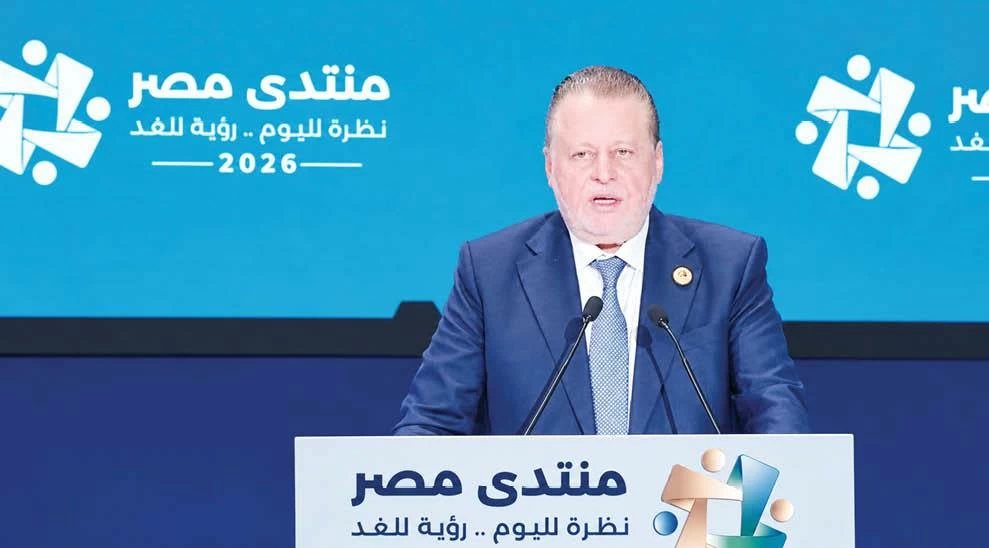
محافظ المركزى: تنفيذ 1.1 مليار «معاملة لحظية» بـ 2.4 تريليون جنيه محافظ البنك المركزى: لا يمكن لأى دولة مواجهة تحديات الاستقرار المالى منفردة محافظ «المركزى»: مصر تدعم جهود التنمية فى إفريقيامن هنا اكتسب حديث محافظ البنك المركزى حسن عبدالله وزنه الخاص، فقد تحدث فى جلستين متتاليتين: الأولى بعنوان «موارد النقد الأجنبى وإدارة الدين» الخميس 22 أكتوبر، والثانية بعنوان «البرنامج الوطنى للتحول الاقتصادى» الجمعة 23 أكتوبر.. وفى اليوم الأول تحديدًا، كان الدولار قد تجاوز 55 جنيهًا للمرة الأولى فى تاريخه، وكان أسهل على المحافظ أن يقدم وعدًا يهدئ الناس، أو رقمًا تطمئن إليه السوق ولو لأيام، لكنه اختار أن يقول ما يعرف أنه لن يلقى استحسانًا فوريًا: إن السعر سيتحرك، وإن ثباته هو ما يدعو إلى القلق. وهذه ليست جرأة فى الخطاب، بل منهج فى الإدارة، فالسياسة النقدية التى تخاطب الناس بما يرضيهم اليوم تدفع ثمن ذلك غدًا من مصداقيتها، والمصداقية هى رأس المال الحقيقى لأى بنك مركزى.. ويتسق هذا المنهج مع ما فعله البنك على مدار العام؛ فقد أبقى الفائدة دون تغيير 5 مرات متتالية رغم الضغوط المطالبة بخفضها، لأن التضخم لم يتراجع بالقدر الكافى، ولم يتدخل لتثبيت الجنيه رغم الضغوط المطالبة بحمايته، لأن التثبيت كان سيعيد الأزمة التى خرجنا منها.. إنها سياسة تُدار بحسابات الانضباط لا بحسابات الرضا، وتراهن على أن الثقة تُبنى بالاتساق بين ما يُقال وما يُفعل. ولأن هذه المصداقية هى ما يمنح كلمات المحافظ وزنها، تصبح قراءتها بعناية ضرورة. فقد قدّم فى الجلستين رؤية متكاملة تقوم على فكرة واحدة: أن مصر لن تحمى اقتصادها بعد اليوم بمنع الصدمات من الظهور، بل بامتصاصها وهى تظهر. وخلف كل عبارة قالها رسالة محددة، ونتيجة ينبغى أن يستعد لها كل من يتعامل مع الاقتصاد المصرى، من المستثمر الأجنبى إلى ربة البيت.
«ثبات سعر الصرف فى ظروف متغيرة
هو ما يدعو إلى القلق»..
هذه هى العبارة التى تتأسس عليها الرؤية كلها، ولفهمها ينبغى أن نتذكر ما كانت عليه مصر قبل عامين. فعلى مدى عقود تكررت الدورة نفسها: جنيه مثبّت بقرار إدارى، واحتياطى يُستنزف فى الدفاع عنه، ثم سوق موازية تتسع حتى يصبح للدولار سعران، فمصانع تتوقف لأنها لا تجد مستلزمات إنتاجها، وأخيرًا تعويم مفاجئ يدفع ثمنه الجميع دفعة واحدة.. كان الثبات وهمًا يُشترى بثمن مؤجل، وكان الثمن يُدفع دائمًا فى أسوأ توقيت. وما يقوله المحافظ اليوم أن هذه الدورة انتهت، فالدولار حين صعد فى أكتوبر، لم يصعد لأن السياسة النقدية تغيرت، بل لأن صدمات خارجية حقيقية اجتمعت فى وقت واحد: خروج جزء من استثمارات الأجانب من أذون الخزانة مع تصاعد التوترات فى المنطقة، وارتفاع فاتورة استيراد الطاقة، وقوة الدولار عالميًا، واضطراب الشحن مع إغلاق مضيق هرمز، والتزامات خارجية مستحقة.. ولو كان الجنيه مثبتًا، لاختفت هذه الصدمات من شاشات البنوك، لكنها كانت ستظهر فى نقص العملة وطوابير المستوردين واتساع السوق السوداء، فالمرونة إذًا لم تصنع الأزمة، بل منعتها من التراكم فى الخفاء، وقد رأينا كيف عادت أموال المغتربين إلى البنوك حين صار السعر عادلًا، حتى أصبحت أكبر مصدر منفرد للنقد الأجنبى فى مصر..
لكنّ سعرًا يتحرك بحرية يطرح سؤالًا منطقيًا: ماذا يحمى الاقتصاد إذا اشتدت الصدمة إلى حد لا يحتمله السعر وحده؟ وهنا تأتى العبارة الثانية.
«سعر الصرف المرن خط الدفاع الأول عن الاقتصاد، وليس الوحيد»..
خط الدفاع الثانى الذى يقدمه المحافظ هو الاحتياطى الأجنبى، وفى ظل العقيدة الجديدة، تغيرت وظيفة هذا الاحتياطى جذريًا، فلم يعد وقودًا يُحرق يوميًا لتثبيت السعر، بل صار درعًا يُدَّخر للحظات الخطر الحقيقى، حين تتجاوز الصدمة قدرة السوق على الامتصاص. غير أن متانة هذا الدرع لا تُقاس بحجمه القياسى وحده، بل بحجم الأموال القادرة على المغادرة فى أى لحظة.. فقد شهد مارس الماضى أكبر موجة خروج للأجانب من أذون الخزانة منذ الحرب الروسية الأوكرانية، بنحو 15 مليار دولار فى شهر واحد، ثم عادت هذه الأموال حين هدأت المنطقة، وبدأت تخرج مجددًا حين اشتعلت، أى إن جزءًا معتبرًا من موارد مصر الدولارية يتحرك وفق مزاج الأسواق العالمية، لا وفق أداء الاقتصاد المصرى.. ومن هنا يتضح أن خطوط الدفاع الدائمة هى تلك التى لا يملكها البنك المركزى: الإنتاج والتصدير والاستثمار المباشر، وهنا تكمن المفارقة الكبرى فى المشهد الحالى، ففى الوقت الذى تتحسن فيه مؤشرات الثقة الخارجية، تراجع مؤشر مديرى المشتريات للقطاع الخاص غير النفطى إلى 47.2 نقطة فى سبتمبر، أى فى منطقة الانكماش، مع ضعف الطلب واستمرار الشركات فى خفض مشترياتها من مستلزمات الإنتاج للشهر السادس على التوالى، والمعنى أن الدائن الأجنبى يثق فى الاقتصاد المصرى اليوم أكثر مما يثق فيه المنتج المصرى نفسه، وما لم تُبنَ هذه الخطوط الخلفية، سيبقى خط الدفاع الأول وحيدًا فى مواجهة كل صدمة.. ومع ذلك، فإن ما تحقق حتى الآن أثمر نتيجة ملموسة تكشفها العبارة الثالثة.
«علاوة المخاطر تراجعت إلى 3٪»..
علاوة المخاطر هى ما يطلبه العالم من مصر مقابل إقراضها، وتراجعها إلى 3٪ حكمٌ من الأسواق الدولية نفسها بأن العقيدة الجديدة تعمل، وبأن مصر عادت مدينًا موثوقًا، وقد يكون هذا الرقم هو الأهم فى حديث المحافظ، وإن كان الأقل حضورًا فى نقاش الشارع.
وتتجاوز دلالته كلفة الاقتراض، فهو يعنى للمستثمر أن مصر صارت «قابلة للتسعير»: سعر حقيقى يبنى عليه، وأرباح يستطيع إخراجها دون طوابير انتظار، ولا تعويم مفاجئ يمحو جزءًا من قيمة استثماره فى ليلة، لكن على المستثمر أن يحتسب مخاطر العملة جزءًا ثابتًا من حساباته منذ البداية، فالاستثمار الذى يأتى لأن الفائدة مرتفعة وحدها سيرحل حين تنخفض أو حين تشتعل المنطقة، أما الذى يأتى لينتج ويصدّر فهو الذى سيبقى، ويستفيد من عملة تعكس قيمتها الحقيقية.. ويعنى هذا الرقم للحكومة فرصة نادرة لاستبدال الديون المكلفة بأخرى أرخص وأطول أجلًا، فى موازنة تلتهم فوائد الدين وحدها نحو 47٪ من مصروفاتها، لكن الفرصة نفسها تحمل اختبارًا، فالثقة المستعادة قد تُقرأ خطأً على أنها إذن بمزيد من الاقتراض، وكل صعود للدولار يرفع بالجنيه كلفة الدين الخارجى، وفاتورة القمح والوقود المستوردين، وكلفة دعم الكهرباء، أى إن الموازنة التى يُطلب منها أن توسّع الحماية الاجتماعية، تتعرض هى نفسها لضغط إضافى مع كل تحرك فى سعر الصرف.. وإذا كانت هذه هى الثمرة التى جنتها الدولة، فإن العبارة الرابعة تكشف الثمن الذى لا يزال المواطن يدفعه.
«نستهدف تضخمًا عند 7٪
فى النصف الثانى من 2027»..
المستهدف طموح ومتسق مع ما تحقق، فالتضخم الذى قارب 40٪ فى ذروته سجّل فى سبتمبر الماضى 13.9٪ فى المدن، لكن وضع هذه العبارة بجوار العبارة الأولى يكشف التوتر الأهم فى كل ما قاله المحافظ، فالسعر الذى يتحرك بحرية ينقل الصدمات الخارجية إلى الأسعار المحلية، وكل جنيه يضيفه الدولار يجد طريقه إلى أسعار السلع المستوردة وتلك التى تدخل فيها مكونات مستوردة، وقد بدأت الزيادات بالفعل فى الأعلاف واللحوم والأجهزة المنزلية، التى تمثل المكونات المستوردة فيها ما بين 40٪ و45٪ من مستلزمات الإنتاج.. ولهذا يتوقع البنك المركزى نفسه أن يبلغ متوسط التضخم نحو 16.6٪ خلال العام المالى الحالى، قبل أن يتراجع إلى نحو 8٪ فى العام التالى، ولهذا أيضًا ثبّت أسعار الفائدة عند 19٪ للإيداع و20٪ للإقراض منذ آخر خفض فى فبراير، فالفائدة المرتفعة هى الأداة التى يكبح بها انتقال صدمة الدولار إلى الأسعار، وإذا استمر صعود الدولار، فلن يكون السؤال متى تنخفض الفائدة، بل هل تبقى عند مستواها أطول مما كان متوقعًا. ومعنى ذلك أن المرحلة المقبلة ستكون مرحلة صبر محسوب: تضخم ينخفض ببطء، وفائدة تبقى مرتفعة حتى يتأكد الانخفاض، ودولار يتحرك مع كل خبر من المنطقة، وهى مرحلة ستكافئ من يخطط لها، وتعاقب من تفاجئه.. غير أن المحافظ لم يقف عند حدود المرحلة الصعبة، بل رسم الأفق الذى يُفترض أن تقود إليه.
«جنيه قابل للتحويل خلال 4 إلى 5 سنوات»..
فى الجانب الأبعد مدى من حديثه، رسم المحافظ صورة لاقتصاد أكثر انفتاحًا: جنيه قابل للتحويل قانونيًا يمكن فتح حسابات به خارج مصر، وشمول مالى يبلغ 82.5٪ بحلول 2030، وبنوك رقمية قريبة، وهوية مالية رقمية توشك على الاكتمال، وتسهيلات للمصريين فى الخارج تتيح لهم استخدام «إنستاباى» وفتح الحسابات عن بُعد. هذا الأفق هو النتيجة المنطقية للعقيدة التى بدأنا بها، فالجنيه لا يمكن أن يصبح قابلًا للتحويل وهو مثبّت بقرار إدارى، وإنما يتحرر حين يثبت أن قيمته تحددها السوق، وأن موارد البلاد من النقد الأجنبى تكفى احتياجاتها، وأن التضخم استقر عند مستويات منخفضة، أى إن تحرير الجنيه تتويج لنجاح الإصلاح لا أداة لتحقيقه، وحين يعلن محافظ بنك مركزى هدفًا كهذا، فهو يبعث برسالة ثقة فى استدامة المسار كله، وبالنسبة إلى المصرى فى الخارج، يعنى ذلك أنه سيستطيع يومًا أن يحتفظ بحساب بالجنيه فى بلد إقامته، وأن يستثمر فى وطنه دون أن تمر أمواله بسلسلة من الوسطاء..
أما الشمول المالى فهو الجسر بين هذا الأفق والواقع، فكل مواطن يدخل الجهاز المصرفى هو نشاط اقتصادى يصبح مرئيًا، ودخل يمكن قياسه، وقاعدة ضريبية تتسع دون رفع الضرائب على من يدفعونها أصلًا، وبهذا يلتقى هدف البنك المركزى مع واحد من أكبر تحديات الحكومة: دمج الاقتصاد غير الرسمى..
وإذا كانت هذه هى الصورة الكاملة كما رسمها المحافظ، فإن السؤال العملى يصبح: كيف يتعامل كل منا مع المرحلة التى تفصلنا عن هذا الأفق؟
محطات ينبغى مراقبتها
ستحدد الأشهر القليلة المقبلة ما إذا كانت هذه الرؤية تمضى فى مسارها، وأهم المحطات: اجتماعا لجنة السياسة النقدية فى 29 أكتوبر و17 ديسمبر، وقراءات التضخم الشهرية، ومؤشر مديرى المشتريات، وحركة الأموال الأجنبية فى أذون الخزانة، وتفاصيل البرنامج الوطنى للتحول الاقتصادى وما سيتضمنه من التزامات قابلة للمحاسبة.
ثقة الأسواق.. وثقة الناس
تصريحات المحافظ تكشف عن اقتصاد استعاد ثقة الأسواق بجدارة، بعد سنوات بدا فيها ذلك بعيد المنال، وعن سياسة نقدية تُدار بانضباط يستحق التقدير، لكن ثقة الأسواق تُقاس بعلاوة المخاطر وحجم الاحتياطى، أما ثقة الناس فتُقاس بشىء آخر: بأن يرى المستثمر عائدًا مستقرًا، وصاحب المشروع تكلفة يمكن التنبؤ بها، والمواطن أسعارًا لا تسبق دخله، والمصرى فى الخارج قناة آمنة لأمواله..
وبين الثقتين مسافة لا يقطعها البنك المركزى وحده، فالاستقرار النقدى يحمى الدولة من الصدمات، لكنه وحده لا يحمى المواطن منها.
ماذا ينبغى أن يفعل كل منا فى الأشهر المقبلة؟بالنسبة إلى المواطنالدرس الأول ألّا يطارد الدولار، فالسعر الذى يتحرك صعودًا يمكن أن يتحرك هبوطًا، ومن يحوّل مدخراته فى لحظة ذعر يشترى غالبًا فى أسوأ توقيت، والدرس الثانى أن الفائدة المرتفعة، رغم قسوتها على المقترضين، تمنح المدخر فرصة نادرة؛ فما دامت بقيت عوائد الادخار فى البنوك أعلى من التضخم، تحافظ المدخرات على قيمتها الحقيقية.. والدرس الثالث أن الذهب يحمى من تراجع الجنيه لكنه يتقلب مع الأسواق العالمية، وأن العقار يحفظ القيمة لكنه يصعب تسييله وقت الحاجة، ولهذا فإن توزيع المدخرات بين أكثر من وسيلة أكثر أمانًا من وضعها كلها فى سلة واحدة، والدرس الرابع أن الاقتراض الاستهلاكى بفائدة تتجاوز 20٪ عبء ثقيل فى مرحلة يتوقع فيها البنك المركزى نفسه عامًا آخر من التضخم المرتفع، وأن ميزانية الأسرة يجب أن تُبنى على أسعار ستواصل الارتفاع، لا على أمل استقرارها السريع.
أما صاحب المصنع والمشروعفالمرحلة المقبلة تتطلب منه إعادة بناء حساباته على افتراض أن الدولار سيتحرك، فكل مكوّن مستورد يمكن استبداله بمكوّن محلى صار مصدر حماية لا مجرد خيار، وكل عقد طويل الأجل يجب أن يتضمن آلية لتعديل السعر مع حركة الصرف، وقد يكون من الحكمة تأجيل التوسع الممول بالاقتراض حتى تبدأ الفائدة فى التراجع.. والمصدّر هو المستفيد الأول من سعر يعكس السوق، إذ يمنح منتجه قدرة تنافسية أكبر فى الأسواق الخارجية، وعلى اتحادات الصناعات والغرف التجارية أن تطالب بإتاحة أدوات التحوط من تقلبات العملة على نطاق واسع، وبكلفة فى متناول المشروعات الصغيرة، فإذا كان المطلوب من المنتج أن يتعايش مع سعر متحرك، فمن حقه أن يملك ما يحميه من حركته.
ويبقى على الحكومة العبء الأكبرفقد وصف المحافظ الاستقرار النقدى بأنه «بوابة الاقتصاد»، والبنك المركزى أدى الجزء الذى يخصه: استعاد ثقة الأسواق، وأعاد بناء الاحتياطى، وأنهى عهد السعرين.. لكن البوابة ليست الطريق، وتمهيد الطريق مهمة الحكومة، وقد جاءت تصريحات المحافظ الثانية فى جلسة مخصصة لـ«البرنامج الوطنى للتحول الاقتصادى» الذى يرسم السياسة الاقتصادية حتى 2030، مع اقتراب نهاية البرنامج الحالى فى ديسمبر 2026. والمطلوب أن يترجم هذا البرنامج الاستقرار النقدى إلى نتائج: أن يُستثمر تراجع كلفة الاقتراض فى خفض عبء الدين، وأن تُعاد إلى القطاع الخاص المحلى الثقة التى استعادها الدائن الأجنبى، وأن تُبنى شبكة حماية تواكب الأسعار ولا تلهث خلفها، لأن الأسر محدودة الدخل لا تملك أن تنتظر حتى 2027.. وأن يُعلَن، بالتنسيق مع البنك المركزى، مسار واضح للفائدة يربط خفضها بتراجع التضخم، فالوضوح وحده كفيل بتحريك قرارات استثمار مؤجلة.
- محافظ المركزي التركي يكشف مصير أسعار الفائدة خلال الفترة المقبلة
- خلافاً للتوقعات.. "المركزي" الروسي يرفع سعر الفائدة 1%
- خلافًا للتوقعات.. "المركزي" الروسي يرفع سعر الفائدة 1%
- محافظ المركزي: نسعى لتحقيق التوازن الأمثل بين المخاطر وتمكين الابتكار
- بنك اليابان المركزي يثبت أسعار الفائدة ويخطط لخفض مشتريات السندات